Alberto Cabezas/Foto-Medios
El Ministerio de Hacienda informó el 14 de Octubre pasado que comprende y comparte la preocupación de los señores diputados por garantizar que el beneficio considerado en el proyecto de disminución en el pago del impuesto a la propiedad, no incluya a los vehículos que se encuentran en el tramo superior de la escala con base en la cual se determina el impuesto, y cuyo valor fiscal para el año 2021 asciende a ¢ 4.210.000.
La Ley prevé que los propietarios de vehículos con valores superiores a este monto paguen un 3,5% sobre el exceso de dicho valor, de manera que quien más posibilidades económicas tiene, pague más.
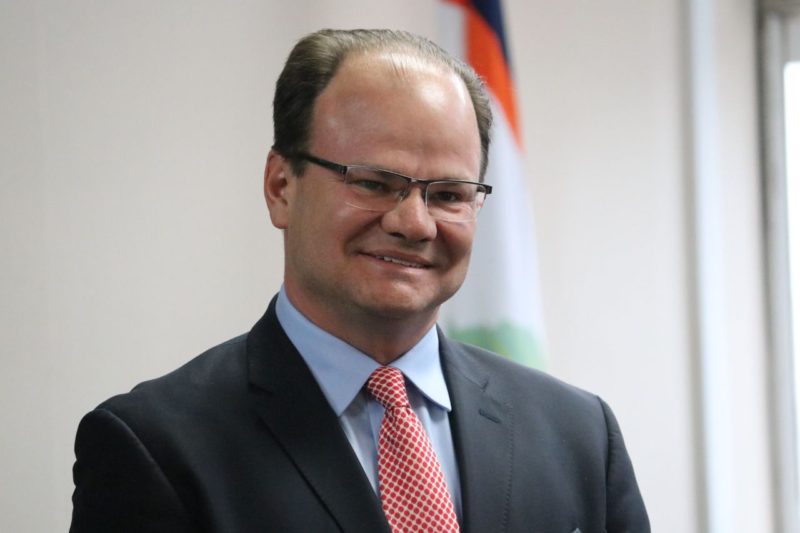
Esto permitiría la exoneración de un porcentaje del impuesto, solo a los propietarios de vehículos con valores fiscales por debajo del monto mencionado, propuesta que para el ministro de Hacienda, Elian Villegas, sería un punto medio que vendría a aliviar el bolsillo de un importante número de familias costarricenses, sin generar un gran impacto fiscal. Adicionalmente, desde la perspectiva tributaria es progresiva, en la medida que no exonerará a quienes tienen vehículos con un valor fiscal superior al indicado.
De acuerdo con los registros de Hacienda, los vehículos que tienen un valor fiscal por debajo del monto referido constituyen aproximadamente el 80% de la flotilla nacional, lo que se traduce en una reducción de ¢ 25 mil millones en la recaudación del impuesto.
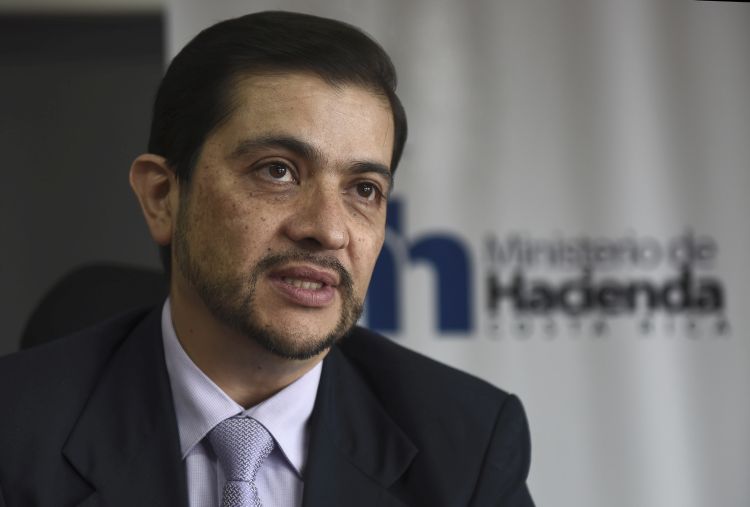
Con el Ministro de Hacienda concordó Carlos Vargas Director General de Tributación en el sentido de que “El Ministerio de Hacienda tiene una estimado recaudar ₡169.000 millones por concepto del impuesto a la propiedad de vehículos. Sin embargo, este impuesto podría ajustarse a la baja a la luz de posibles modificaciones que realice la Asamblea Legislativa en relación con la tarifa de cobro de este impuesto”.
Con Vargas conversó el Periódico Informativo JBS.
Entrevista
¿Cuál es el razonamiento técnico y financiero para que los bienes como los vehículos se aprecien en lugar de que deprecien, de acuerdo con la metodología empleada para determinar el aumento en el valor fiscal?
Como parte las labores que realiza la administración tributaria conforme a la ley del impuesto a la propiedad de vehículos año a año se debe hacer una actualización de estos valores.
Esa información debe suministrarse al Instituto Nacional de Seguros como entidad encargada de realizar el cobro del marchamo en los primeros 5 días hábiles del mes de octubre de este año, de manera que tal que lo que se realizo en días pasados fue el suministro de información y el cumplimiento estricto de lo que establece la ley esta actualización se hizo conforme a las curvas de depreciación con respecto a los vehículos para determinar los valores del mercado y la aplicación del incide de evaluación considera tres elementos, la variación de la carga tributaria, la inflación y un diez por ciento de depreciación eso dio un índice negativo del 10.7 % que se aplicó a los vehículos esto significa que una buena cantidad de vehículos de acuerdo con la ley van a ver modificada la base ponible de este impuesto.
Es importante tener claro que la actualización de estos valores se publicara en la página del Ministerio de Hacienda una vez publicado en el Periódico La Gaceta el cual está en tramite en este momento.
Por lo cual, en este momento no es prudente en este momento realizar esa revisión el sistema de autogestión porque los valores que aparecen allí no son los valores actualizados.